Het eigen risico bij een dierenverzekering werkt op drie verschillende manieren, en dat verschil bepaalt bij een nota van € 60 of je € 12 of € 25 zelf betaalt. Drie verzekeraars rekenen alleen een percentage per declaratie, twee een bedrag per jaar dat je zelf kiest, en één stapelt beide op elkaar.
Polisvoorwaarden gecontroleerd op 3 september 2026.
Kerncijfers
| Feit | Waarde | Bron |
|---|---|---|
| Verzekeraars met een eigen risico in euro’s dat je zelf kiest | 2 van de 6 | Polisvoorwaarden Figo Pet art. 3.1 en PetSecur art. 3.1 |
| Hoogste zelf te kiezen eigen risico | € 500 per verzekeringsjaar | Figo Pet, art. 3.1 |
| Enige met een minimumbedrag per declaratie | € 25 bij a.s.r. | Verzekeringskaart versie 3, 19 juni 2026 |
| Enige die eigen bijdrage en eigen risico stapelt | OHRA | Voorwaarden HSD2404, pagina 15 |
| Enige zonder eigen risico op preventieve zorg | Figo Pet | Art. 5.2 |
Wat is het eigen risico bij een dierenverzekering?
Het eigen risico is het deel van de dierenartskosten dat je zelf betaalt voordat de verzekeraar uitkeert. Bij een dierenverzekering wordt dat begrip op twee manieren ingevuld, en de voorwaarden gebruiken er verschillende woorden voor.
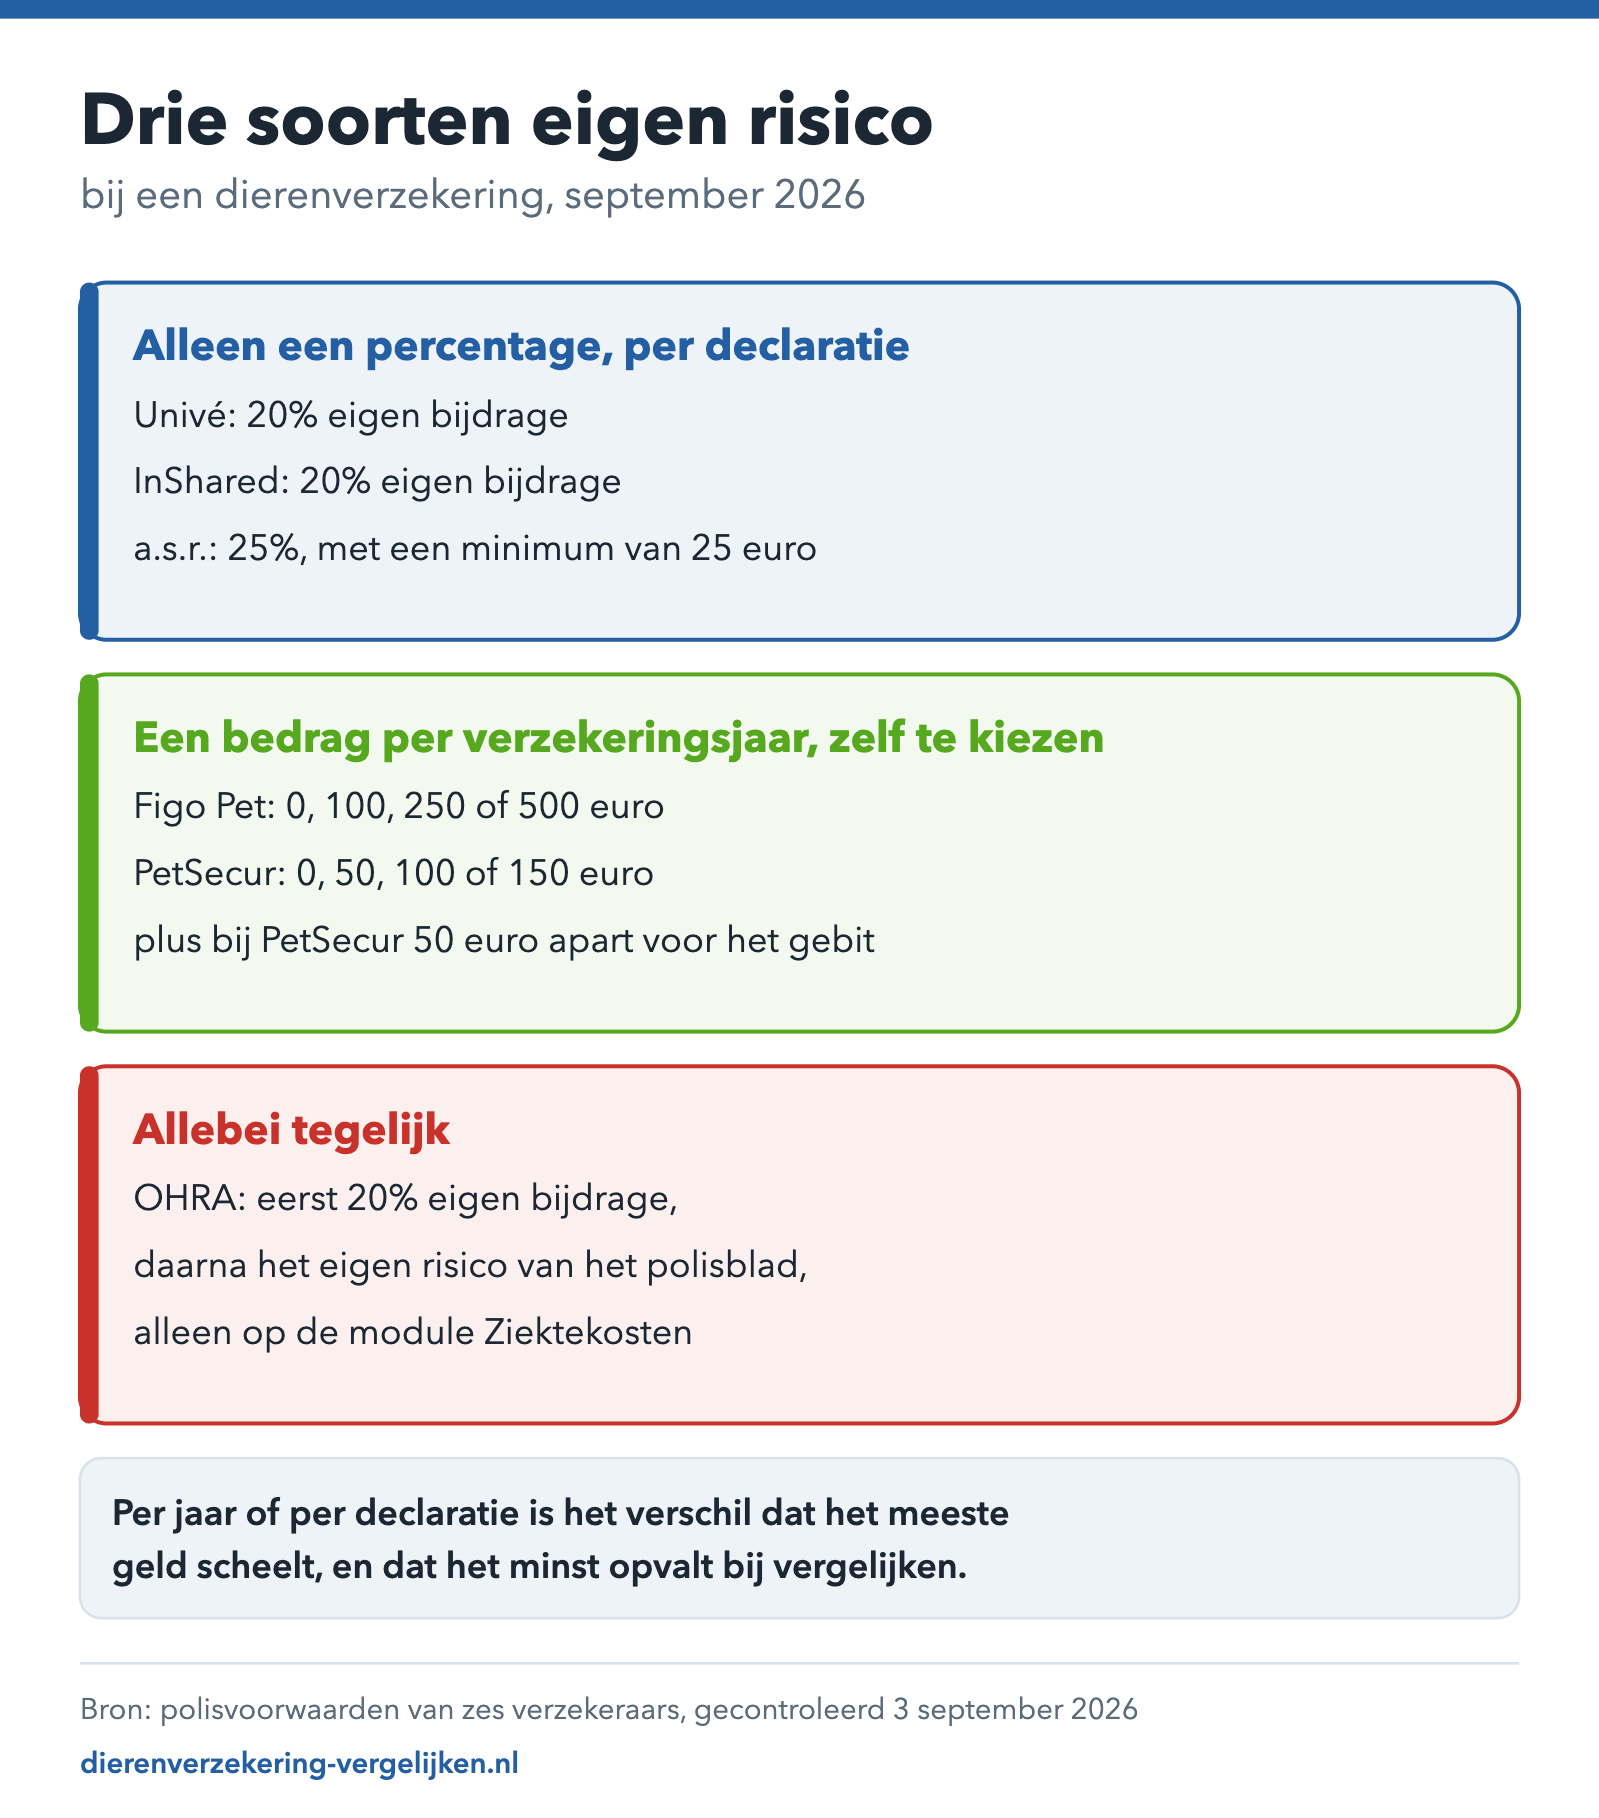
Een eigen bijdrage is een percentage van de nota. Univé en InShared houden 20% in, a.s.r. 25%. In de voorwaarden van Univé komt het woord eigen risico zelfs helemaal niet voor; daar staat alleen “Er geldt een eigen bijdrage van 20% per declaratie.”
Een eigen risico in euro’s is een vast bedrag dat je per jaar zelf draagt. Figo Pet en PetSecur werken zo, en bij beide kies je het bedrag zelf. OHRA doet allebei: eerst een eigen bijdrage van 20%, en daarna nog een eigen risico in euro’s waarvan het bedrag alleen op het polisblad staat.
Is het eigen risico per jaar of per behandeling?
Dit is het verschil dat het meeste geld scheelt en dat het minst opvalt bij het vergelijken.
| Verzekeraar | Wat je zelf betaalt | Per jaar of per declaratie | Zelf te kiezen |
|---|---|---|---|
| Univé | 20% eigen bijdrage | per declaratie | nee |
| InShared | 20% eigen bijdrage | per declaratie | nee |
| a.s.r. | 25%, minimaal € 25 | per declaratie | nee |
| Figo Pet | € 0, € 100, € 250 of € 500 | per verzekeringsjaar | ja |
| PetSecur | € 0, € 50, € 100 of € 150 | per verzekeringsjaar | ja |
| OHRA | 20% eigen bijdrage én een eigen risico in euro’s | eigen risico per verzekeringsjaar, alleen op de module Ziektekosten | bedrag staat op het polisblad |
Bij een eigen risico per jaar loop je één keer per jaar tegen het bedrag aan en daarna niet meer. Figo Pet legt dat in artikel 3.1 vast: “De eigenrisicoperiode start op de ingangsdatum van je polis. Bij de start van elk nieuw verzekeringsjaar start een nieuwe eigenrisicoperiode.”
Bij een eigen bijdrage per declaratie betaal je bij élke nota mee, het hele jaar door. Voor een gezond dier met twee bezoeken per jaar is dat gunstig. Voor een dier met een chronische aandoening dat maandelijks terugkomt, telt het op.
Waarom de bodem van € 25 bij a.s.r. meer kost dan 25 procent
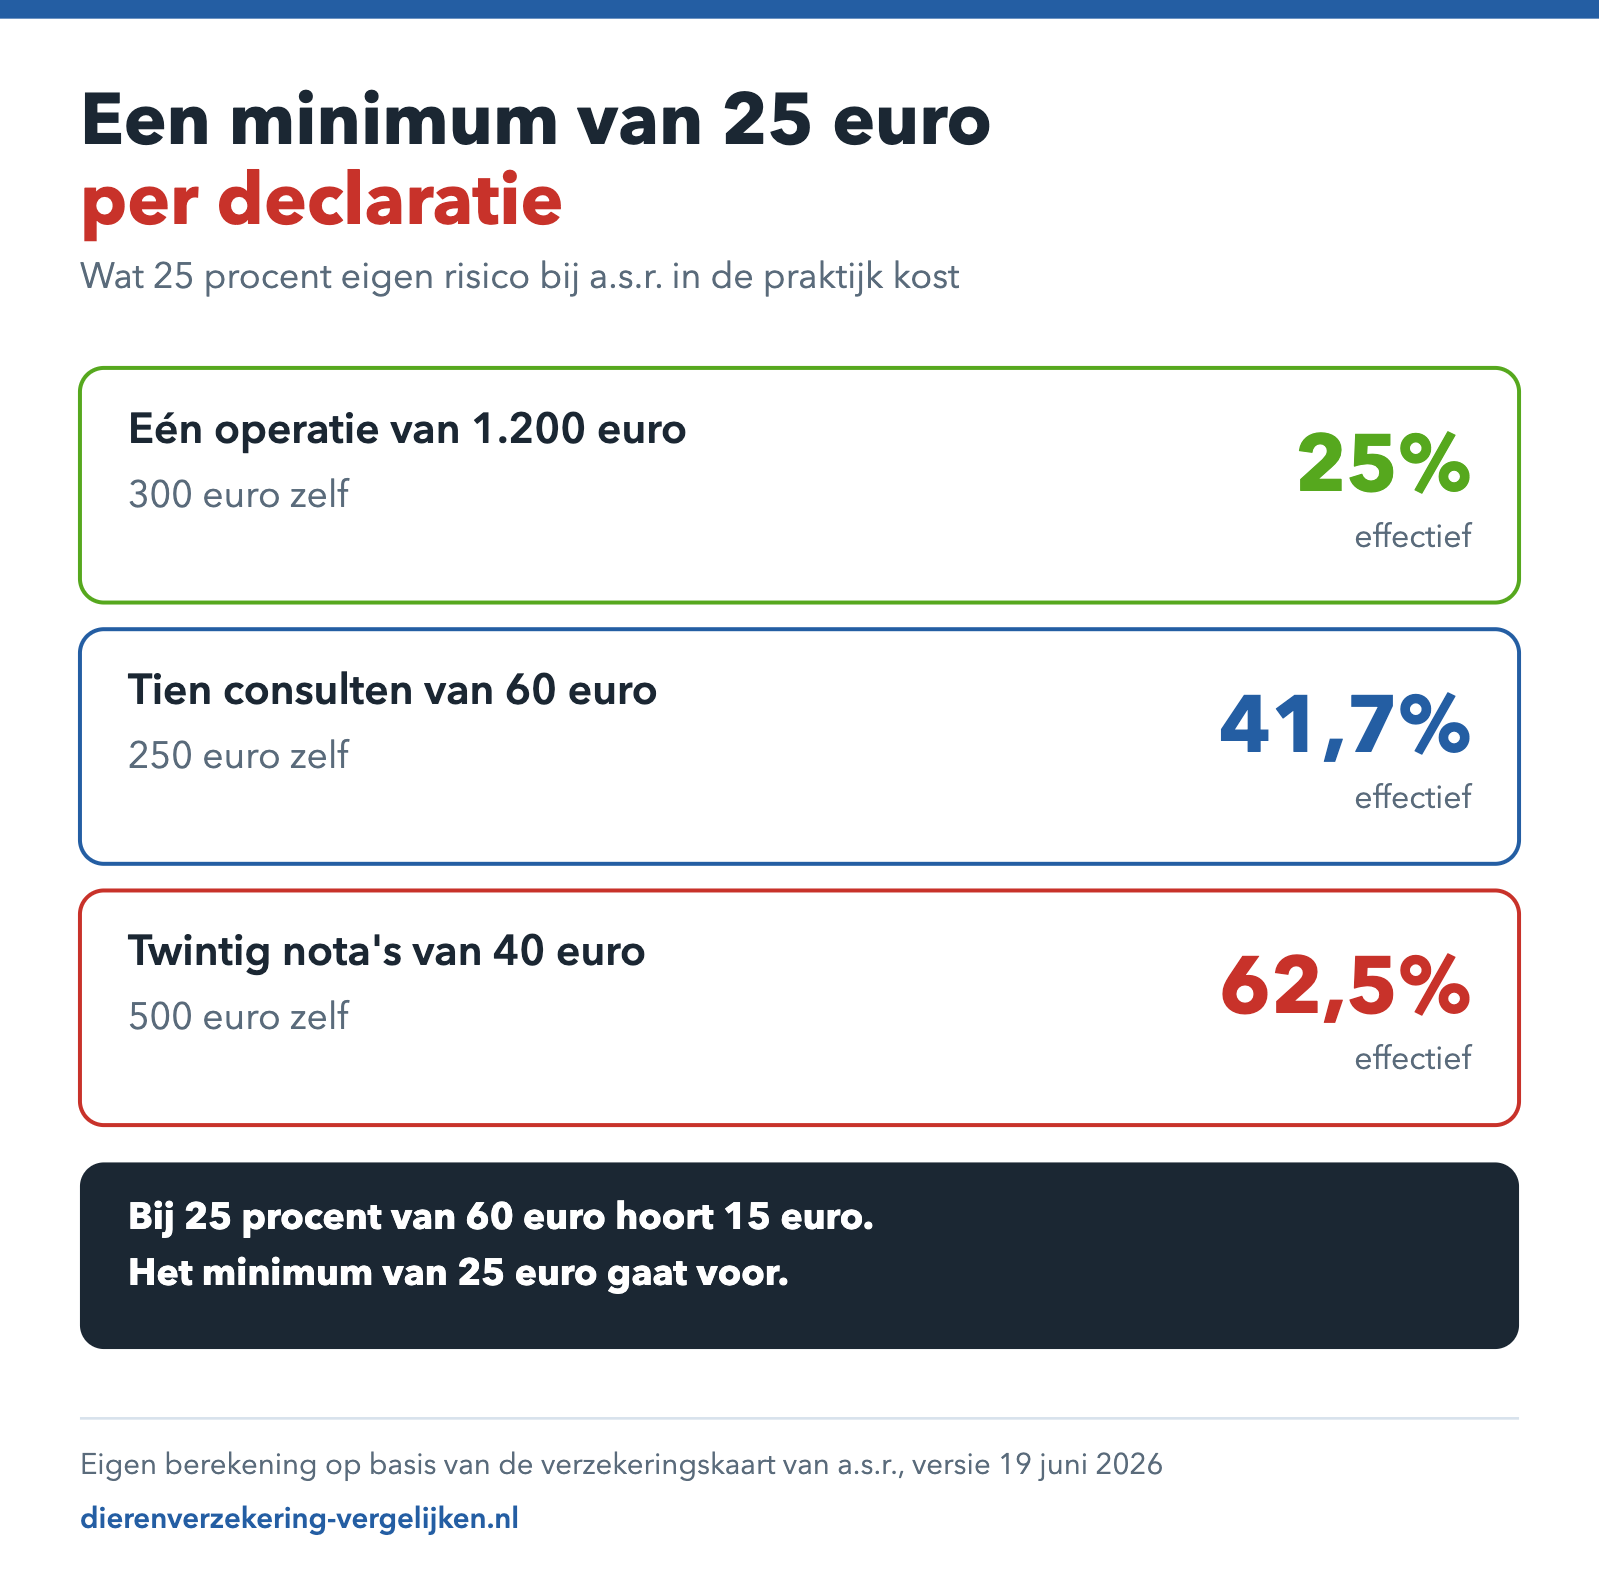
Op de verzekeringskaart van a.s.r. staat: “Voor elke declaratie betaal je zelf 25% van de kosten, met een minimum bedrag van € 25.” Die tweede helft van de zin is bepalend bij kleine nota’s.
| Situatie | Totale nota’s | Zelf betalen bij a.s.r. | Effectief percentage |
|---|---|---|---|
| Eén operatie van € 1.200 | € 1.200 | € 300 | 25% |
| Tien consulten van € 60 | € 600 | € 250 | 41,7% |
| Twintig nota’s van € 40 | € 800 | € 500 | 62,5% |
Bij 25% van € 60 kom je op € 15, maar het minimum van € 25 gaat voor. Dit is een eigen berekening op basis van de verzekeringskaart, geen bedrag uit de voorwaarden. Wie een dier heeft dat vaak voor kleine dingen langsgaat, kan het aantal declaraties beperken door nota’s te bundelen; of dat mag, staat niet op de kaart en is een vraag voor de verzekeraar.
In welke volgorde wordt er gerekend?
Als er zowel een percentage, een plafond als een eigen risico is, bepaalt de volgorde de uitkomst. Eén verzekeraar legt die volgorde letterlijk vast.
OHRA schrijft op pagina 15: “Geldt er een maximaal verzekerd bedrag of maximale vergoeding? Dan passen wij eerst de eigen bijdrage toe dan de maximering en daarna uw eigen risico of het restant daarvan.” Met het rekenvoorbeeld erbij: bij een nota van € 2.700 en een jaarmaximum van € 2.000 wordt eerst 80% genomen, dat is € 2.160, en omdat dat boven het maximum uitkomt keert OHRA € 2.000 uit.
Figo Pet rekent andersom: eerst het percentage, dan het eigen risico. De tabel in artikel 4.5 laat zien wat dat betekent bij twee nota’s van € 150 met 70% vergoeding en € 100 eigen risico: van de eerste nota krijg je € 5 terug, van de tweede € 105. Het eigen risico is dan namelijk al op.
PetSecur beschrijft dezelfde volgorde in artikel 5.3: “Op basis van het pakket dat je hebt gekozen, berekenen we welk bedrag je van de gemaakte kosten vergoed krijgt. Daarna trekken we het door jou gekozen eigen risico van dit bedrag af.”
Wanneer is een hoger eigen risico voordelig?
Een hoger eigen risico verlaagt de premie. Hoeveel precies verschilt per verzekeraar en per dier, en die bedragen staan in de vergelijking van dierenverzekeringen op deze site, niet in de voorwaarden.
Wat je uit de voorwaarden wél kunt afleiden, is wanneer het rekenkundig kan uitpakken:
- Een hoog eigen risico per jaar werkt bij één grote gebeurtenis. Bij een operatie van € 2.000 scheelt het verschil tussen € 0 en € 500 eigen risico eenmalig € 500 aan uitkering, terwijl je dat verschil in premie het hele jaar terugkrijgt.
- Een laag eigen risico werkt bij veel kleine nota’s. Vooral als er ook een minimumbedrag per declaratie geldt.
- Het eigen risico van Figo Pet loopt niet mee over de jaargrens. Een behandeling die in december begint en in januari doorloopt, raakt twee eigenrisicoperiodes.
- PetSecur heeft een tweede eigen risico voor het gebit. Artikel 3.3: “Hierbij geldt een eigen risico van € 50,- per verzekeringsjaar en een maximale vergoeding tot € 275,- per verzekeringsjaar.” Dat staat los van het eigen risico op het pakket.
Geldt het eigen risico ook voor preventieve zorg?
Bij vier van de vijf verzekeraars die preventieve zorg vergoeden, wel. Figo Pet is de uitzondering en zegt het met zoveel woorden in artikel 5.2: “Er wordt over preventieve zorg geen eigen risico berekend.”
Univé rekent er juist wél mee: “Voor zowel gebitszorg als preventieve zorgt geldt een eigen bijdrage van 20% per declaratie.” InShared houdt in artikel 2.1.2 20% in. Bij PetSecur geldt het pakketpercentage van 50%, 70% of 90% ook over de preventiemodule, en met een plafond van € 60 per jaar blijft daar in het basispakket weinig van over. a.s.r. vergoedt preventieve zorg helemaal niet.
Wat er per verzekeraar wel en niet onder de dekking valt, staat in het overzicht wat wordt wel en niet vergoed door een dierenverzekering.
Wat is het verschil met het vergoedingspercentage?
Het vergoedingspercentage bepaalt welk deel van de nota in aanmerking komt; het eigen risico wordt daarna van het uit te keren bedrag afgetrokken. Bij Figo Pet en PetSecur zijn dat twee losse knoppen: je kiest het percentage én het eigen risico. Bij Univé, InShared, OHRA en a.s.r. ligt het percentage vast en is er geen keuze.
Een voorbeeld met de tabel van Figo Pet erbij: een nota van € 150, 70% vergoeding, € 100 eigen risico. Van die € 150 komt € 105 in aanmerking, daar gaat € 100 eigen risico af, en er blijft € 5 over. Bij de volgende nota van € 150 in hetzelfde jaar krijg je de volle € 105.
Waar let je op bij het vergelijken?
Vier dingen die niet uit een premievergelijking komen rollen:
- Per jaar of per declaratie. Bij een chronische aandoening is dat het grootste verschil van allemaal.
- Een minimumbedrag per declaratie. Alleen a.s.r. heeft er een, van € 25.
- Deelplafonds met een eigen risico erbovenop. PetSecur heeft er een voor het gebit.
- De rekenvolgorde. Alleen OHRA legt die vast in de voorwaarden.
Alle pakketten, percentages en eigen risico’s staan naast elkaar in de vergelijking van dierenverzekeringen. Voor honden staat de uitwerking per pakket op de pagina over de hondenverzekering, voor katten op de pagina over de kattenverzekering en voor konijnen op de pagina over de konijnenverzekering. Wat een consult zonder verzekering kost, lees je in het overzicht van de kosten van een dierenartsconsult.
Veelgestelde vragen
Kan ik het eigen risico van mijn dierenverzekering zelf kiezen?
Bij twee van de zes verzekeraars wel. Figo Pet biedt € 0, € 100, € 250 of € 500 per verzekeringsjaar en PetSecur € 0, € 50, € 100 of € 150. Bij Univé, InShared en a.s.r. ligt het percentage vast; bij OHRA staat het eigen risico op het polisblad.
Betaal ik het eigen risico één keer per jaar of bij elke rekening?
Dat hangt van de verzekeraar af. Figo Pet, PetSecur en OHRA rekenen een eigen risico per verzekeringsjaar. Univé, InShared en a.s.r. houden bij elke declaratie een percentage in, het hele jaar door.
Wordt het eigen risico hoger als mijn dier ouder wordt?
In geen van de zes polisvoorwaarden staat een eigen risico dat met de leeftijd meestijgt. PetSecur is wel de enige die in artikel 6.2 schrijft dat de premie jaarlijks stijgt met een extra percentage “om de toenemende gezondheidsrisico’s van je dier te dekken”.
Geldt het eigen risico ook bij een ongeval?
Ja. De wachttijd vervalt bij een ongeval, maar het eigen risico of de eigen bijdrage niet. Welke verzekeraars welke wachttijd hanteren, staat in het artikel over de dierenverzekering zonder wachttijd.
Loopt het eigen risico door bij een behandeling over de jaargrens?
Nee. Bij Figo Pet start bij elk nieuw verzekeringsjaar een nieuwe eigenrisicoperiode. Een behandeling die in december begint en in januari doorloopt, valt dus in twee periodes en het eigen risico geldt twee keer.
Alle bepalingen gecontroleerd op 3 september 2026 in de polisvoorwaarden van Univé (versie 3.1, code 1347.12-25), OHRA (HSD2404), Figo Pet (versie 1 september 2025), InShared (HU-0224, 26 februari 2024), PetSecur (versie mei 2025) en de verzekeringskaart van a.s.r. (versie 3, 19 juni 2026). Van a.s.r. waren de volledige voorwaarden niet in te zien; die gegevens komen van de verzekeringskaart, een wettelijk samenvattingsdocument. De rekenvoorbeelden in de tabel over het minimumbedrag zijn een eigen berekening. Dit artikel geeft algemene informatie en is geen financieel advies.